
Plafond de virement : limites, refus et solutions
 Adelaide
•
6 octobre 2026
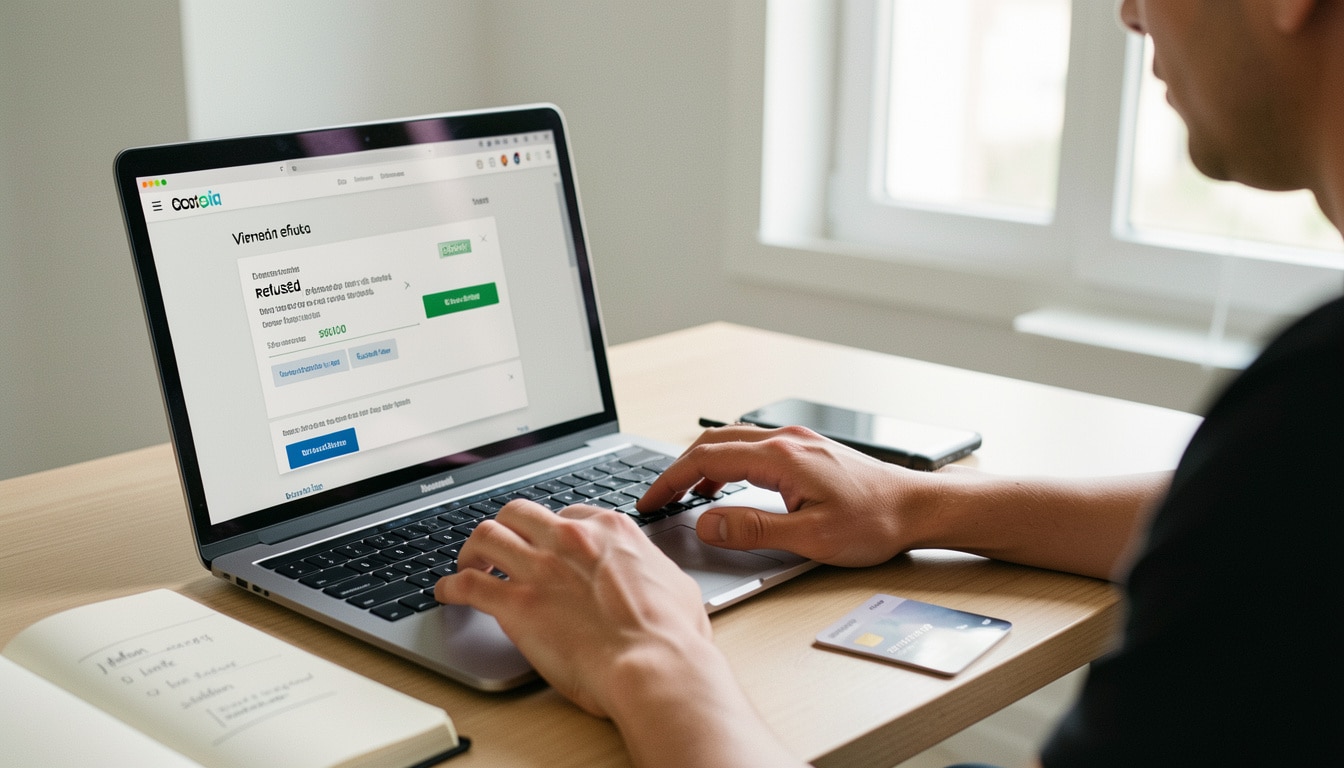
Un virement peut être refusé même si votre compte est suffisamment approvisionné, et c’est souvent frustrant quand tout semble correct. Le plafond de virement représente une limite de sécurité fixée par la banque, variable selon l’établissement et le type d’opération. Cette règle protège vos fonds, encadre les montants autorisés et évite les blocages inattendus. Dans ce guide, vous allez comprendre pourquoi ces limites existent, comment elles fonctionnent et quelles solutions permettent de les modifier sans compromettre vos projets.
Pourquoi une limite existe sur les virements
La limite sur un virement bancaire existe d’abord pour sécuriser chaque opération. Une banque fixe un plafond afin de réduire le risque de fraude, de protéger le client et de limiter les erreurs de saisie sur un montant élevé. Dans la pratique, le plafond bancaire peut aussi dépendre du canal utilisé, du quotidien du compte et des conditions contractuelles. Un virement de 4 500 euro peut ainsi être bloqué, alors que le solde est suffisant, simplement parce que la règle interne ne permet pas cette opération. Pour approfondir ce sujet, consultez notre guide sur virement wero montant maximum.
Cette logique s’explique facilement : si un virement part vers un mauvais bénéficiaire, la banque doit pouvoir freiner l’envoi. Le plafond bancaire agit donc comme une mesure de sécurité et de contrôle. Il encadre le montant autorisé par opération, parfois par jour, parfois par période plus longue. Pour le client, cela change surtout la manière d’anticiper un virement important, car une même banque peut appliquer des conditions différentes selon le type d’opération ou le profil du compte. En complément, découvrez wero maximum.
Une mesure de sécurité avant tout
Le plafond protège surtout contre la fraude et les usages bancaires abusifs. Une banque préfère bloquer un virement inhabituel plutôt que laisser partir une somme trop élevée sans vérification. Cette logique limite aussi les erreurs de saisie, par exemple quand un montant est tapé avec un zéro de trop. Dans un cas concret, un virement de 12 000 euro peut être refusé alors que le compte contient davantage, simplement parce que la limite quotidienne ne couvre pas cette opération. La banque agit alors pour protéger les fonds du client.
- Réduire le risque de fraude sur un virement sensible
- Encadrer le montant autorisé selon la condition du compte
- Éviter une opération bancaire mal saisie
- Limiter l’impact d’un accès non autorisé
Ce que la limite change au quotidien
Au quotidien, la limite sur un virement oblige à mieux planifier ses paiements. Une banque peut autoriser plusieurs petits virements mais refuser une seule opération plus importante. Le plafond quotidien, le plafond par opération et parfois le plafond mensuel ne servent pas au même usage bancaire. Cela peut surprendre quand on pense avoir assez d’argent disponible, mais la règle s’applique au montant transféré, pas seulement au solde. Pour un client, cette condition demande souvent d’anticiper les échéances et de vérifier la capacité réelle du virement avant de lancer l’ordre.
| Type de limite | Effet concret |
|---|---|
| Par opération | Bloque un seul virement trop élevé |
| Quotidienne | Bloque plusieurs virements cumulés sur une journée |
| Mensuelle | Bloque le total des virements sur le mois |
Les plafonds varient-ils selon la banque et le type de virement ?
Le plafond de virement varie fortement selon la banque, le type de transfert et la condition d’utilisation. Un virement instantané n’obéit pas toujours aux mêmes règles qu’un virement classique, et un virement européen SEPA peut encore suivre d’autres limites. Dans une banque en ligne, le plafond affiché dans l’application peut être différent de celui proposé en agence ou par téléphone. Le canal choisi compte donc autant que l’établissement, surtout quand il s’agit d’un virement important.
Plusieurs différences reviennent souvent d’une banque à l’autre : le plafond peut être plus bas pour un virement instantané, plus souple pour un virement classique, ou réservé à certains profils. Un établissement peut aussi distinguer le particulier du professionnel, avec des conditions différentes selon l’usage. Le virement en ligne est parfois gratuit, mais son délai, son montant ou sa limite peuvent changer selon le support. En pratique, il faut toujours consulter les règles de sa banque avant d’envoyer une somme élevée.
Le cas du virement instantané
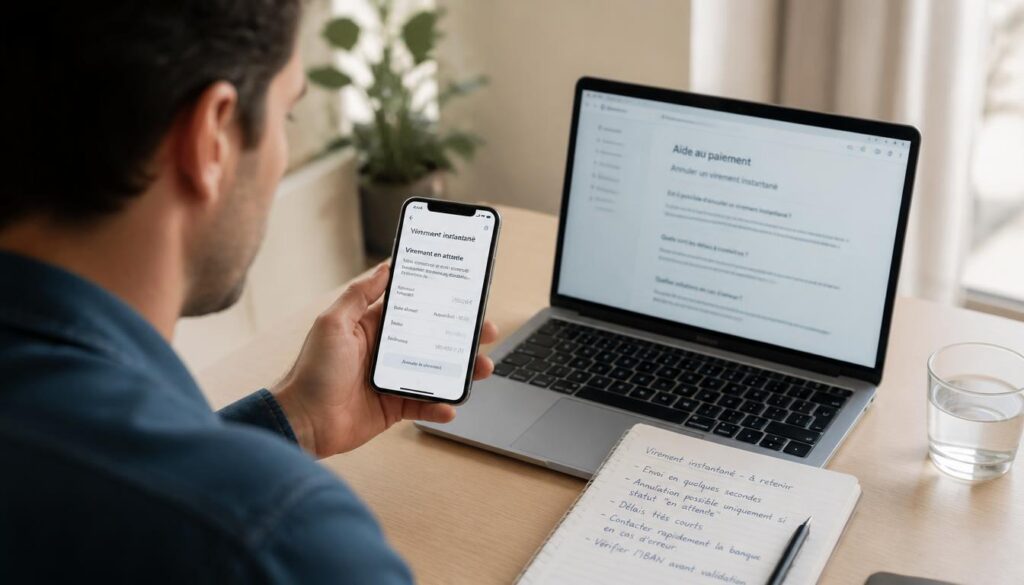
Le virement instantané est pensé pour aller vite, mais cette rapidité s’accompagne souvent d’un plafond plus strict. Une banque peut limiter ce virement européen à un montant inférieur à celui d’un virement classique, surtout pour réduire le risque d’erreur ou de fraude. Dans certains cas, le plafond dépend aussi de la ligne de sécurité activée sur le compte. Si vous utilisez l’application mobile, le montant autorisé peut différer de celui accessible en agence ou par téléphone.
- Le virement instantané est souvent plus encadré que le classique
- Le plafond européen peut varier selon l’établissement
- Le canal de réalisation influence parfois la limite
- La banque peut appliquer une condition différente aux nouveaux bénéficiaires
- Le délai de traitement n’est pas le même selon le type de virement
Les écarts entre usage particulier et usage professionnel
Un compte particulier et un compte professionnel ne suivent pas toujours les mêmes règles de virement. La banque adapte souvent le plafond aux besoins du professionnel, qui effectue parfois des virements plus élevés et plus fréquents. Pour un particulier, la limite peut rester plus basse afin de sécuriser les opérations courantes. Pour un professionnel, le canal choisi, la ligne de validation et le niveau d’autorisation peuvent aussi modifier le plafond. Ces écarts expliquent pourquoi un même virement passe sur un compte et bloque sur un autre.
Comment augmenter ou modifier sa limite sans bloquer un projet ?
La modification d’un plafond de virement sert surtout à faire passer une opération exceptionnelle sans bloquer un projet. Une banque permet souvent de connecter son espace client, de passer par l’application ou de contacter un conseiller pour demander une hausse temporaire. Cette modification peut être utile pour un achat immobilier, des travaux ou un règlement important. Le principe reste simple : la banque vérifie la demande, puis adapte le plafond selon la condition du compte et les justificatifs fournis.
Pour faire une demande de modification, il faut généralement préparer quelques éléments précis. Le conseiller peut demander un justificatif, un contrat ou une explication sur le montant du virement. La banque cherche surtout à aider sans ouvrir la porte à un usage risqué. Une modification temporaire est souvent la solution la plus souple : elle permet de réaliser le virement, puis de revenir au plafond initial après l’heure ou le jour prévu. Cela évite de garder une limite trop haute plus longtemps que nécessaire.
La procédure dans l’espace client
Dans l’espace client, la modification du plafond suit souvent une logique en six étapes. Vous vous connectez, vous ouvrez la rubrique dédiée au virement, vous vérifiez le plafond actuel, vous choisissez la nouvelle limite, vous ajoutez un justificatif si demandé, puis vous validez la demande. Certaines banques affichent la modification en temps réel, d’autres demandent une confirmation par téléphone ou par l’application. Cette procédure aide à garder la main sur le montant autorisé tout en sécurisant le projet.
- Se connecter à l’application ou à la ligne sécurisée
- Choisir la modification du plafond de virement
- Indiquer le montant temporaire souhaité
- Joindre un justificatif adapté au projet
- Valider la demande auprès du conseiller si besoin
- Vérifier le retour au plafond initial après l’opération
Quand contacter son conseiller
Le conseiller devient utile dès que la modification dépasse les options automatiques de la banque. Si le virement concerne un montant élevé, si le contrat impose une vérification supplémentaire ou si la demande doit être traitée dans la journée, le téléphone reste souvent le moyen le plus rapide. Le conseiller peut aider à faire une modification temporaire, à préciser la condition d’acceptation et à indiquer la ressource documentaire attendue. Cette étape évite bien des blocages quand le projet est urgent.
- Justificatif d’achat ou de travaux
- Contrat signé avec le tiers concerné
- Pièce d’identité selon la demande bancaire
- Preuve du besoin de paiement à court terme
Pourquoi un virement est-il refusé et comment réagir ?
Un virement refusé ne signifie pas forcément un problème grave : la banque applique souvent une règle de sécurité ou un contrôle de plafond. Le cas le plus courant reste le virement bloqué pour montant trop élevé, surtout quand un nouveau bénéficiaire vient d’être ajouté. Un autre cas fréquent concerne le virement instantané, plus sensible aux vérifications. La transaction peut aussi être refusée si la condition de validation n’est pas respectée, si le délai de sécurité n’est pas terminé ou si l’opération dépasse la limite quotidienne.
Pour gérer la situation, il faut d’abord vérifier les informations du bénéficiaire, le plafond disponible et le montant saisi. La banque peut refuser un virement pour plusieurs raisons simples : une sécurité renforcée, une opération inhabituelle, un nouveau destinataire ou une heure de traitement incompatible. Dans certains cas, le problème se règle en relançant le virement plus tard dans la journée ou le lendemain. Dans d’autres cas, il faut consulter le conseiller pour débloquer l’argent dans le cadre autorisé.
Les causes les plus fréquentes de blocage
Le blocage d’un virement provient souvent d’une combinaison de sécurité et de plafond. Une banque peut refuser une opération si le bénéficiaire est nouveau, si le montant dépasse la limite quotidienne, si le virement instantané est soumis à une restriction, ou si l’heure de lancement est trop proche d’un traitement automatique. Le cas peut aussi venir d’un contrôle anti-fraude sur une somme inhabituelle. Cette logique protège vos fonds, mais elle oblige à comprendre le motif exact du refus.
- Plafond quotidien dépassé sur le virement
- Nouveau bénéficiaire encore sous contrôle
- Virement instantané limité par la banque
- Opération jugée inhabituelle par la sécurité
- Montant saisi supérieur à la limite autorisée
- Délai de validation non terminé
Les bons réflexes pour débloquer la situation
Les bons réflexes commencent par une vérification simple : contrôler le bénéficiaire, le montant, le plafond et le message de refus. Si le virement est bloqué, essayez une nouvelle opération avec un montant inférieur, ou attendez la remise à zéro du plafond quotidien. Si la banque refuse encore, contactez le conseiller pour comprendre la condition exacte et savoir si une modification temporaire est possible. Dans un cas concret, un virement vers un nouveau bénéficiaire peut être accepté le lendemain, après le délai de sécurité prévu.
- Vérifier immédiatement le bénéficiaire et le montant
- Consulter le plafond disponible dans la banque
- Relancer le virement après le délai indiqué
- Demander une aide au conseiller si le blocage persiste
FAQ – Questions fréquentes sur les limites de virement
Existe-t-il une limite unique pour tous les virements ?
Non, chaque banque fixe ses propres règles, et le plafond dépend souvent du type de virement, du canal utilisé et du profil du compte.
Pourquoi mon virement est-il refusé alors que mon compte est approvisionné ?
La banque peut refuser un virement si le plafond est dépassé, si le bénéficiaire est nouveau ou si une sécurité bloque l’opération.
Peut-on augmenter temporairement sa limite ?
Oui, une banque peut accepter une modification temporaire sur demande, souvent avec un justificatif et parfois l’avis du conseiller.
Le plafond est-il le même pour un virement instantané et un virement classique ?
Non, le virement instantané est souvent plus limité que le virement classique, car la sécurité et le délai de traitement diffèrent.
Comment connaître les règles de sa banque ?
Il faut consulter l’espace client, l’application, le téléphone ou les documents contractuels de la banque pour vérifier le plafond exact.
Quels justificatifs peuvent être demandés ?
Un justificatif d’achat, un contrat, une preuve de projet ou une pièce d’identité peuvent être demandés selon le cas.
Vous aimerez aussi
 Banque

 Banque
 Banque
 Banque