Jours glissants en banque : définition et calcul
Vous avez déjà vu un plafond de carte sembler bloqué, alors que vous pensiez avoir “tout remis à zéro” ? C’est souvent là que se cache la logique des jours glissants def, un principe bancaire plus simple qu’il n’y paraît. Il désigne une période mobile qui avance au fil des jours et qui sert à calculer des plafonds de paiement ou de retrait. Cette règle permet de suivre vos opérations avec précision, de mieux anticiper vos dépenses et d’éviter un refus au mauvais moment.
Les jours glissants : définition, c’est donc l’idée d’un compteur qui se déplace jour après jour, au lieu de repartir à zéro à une date fixe. Pour vous, cela change tout : votre carte, votre budget et votre marge disponible dépendent de la date réelle de chaque opération.
Comprendre le principe des jours glissants
Pour bien comprendre ce mécanisme bancaire, imaginez une fenêtre de temps qui avance chaque matin. La banque observe ce qui a été fait sur la période récente, pas sur un mois général figé. C’est un terme bancaire très utile pour lire un plafond de carte, suivre un retrait ou vérifier ce qui reste disponible. Dans la vie quotidienne, ce fonctionnement bancaire évite les erreurs de lecture, mais il surprend encore beaucoup d’utilisateurs. Une carte peut sembler bloquée alors qu’une opération ancienne sort seulement du calcul au fil du temps.
Retenez quatre idées simples : la période glisse jour après jour ; la banque regarde les opérations récentes ; le plafond dépend de la date exacte ; le montant disponible évolue en continu. Par exemple, si votre plafond bancaire est de 500 euro sur une fenêtre mobile, un paiement de 120 euro aujourd’hui et un autre de 200 euro demain ne laisseront pas la même marge. Le vocabulaire bancaire de base tourne autour de la carte, du retrait, du plafond et de l’opération.
Ce que signifie vraiment une fenêtre mobile
Une fenêtre mobile, c’est une période qui se déplace sans arrêt. Si vous faites un achat le 3, puis un autre le 8, la banque ne raisonne pas “du 1er au 31” mais sur la tranche exacte de jours qui précède la date du jour. Ce mécanisme bancaire est simple à décrire, mais il faut le visualiser pour le comprendre. Sur votre carte, chaque opération compte jusqu’à ce qu’elle sorte de la fenêtre.
Pourquoi la date de référence change tout
La date de référence est essentielle, car elle décide du moment où une opération cesse d’entrer dans le calcul. C’est là que beaucoup de clients se trompent : ils pensent au calendrier, alors que la banque suit une logique bancaire glissante. Si votre retrait date de huit jours, il peut encore peser dans le calcul aujourd’hui. Demain, il peut disparaître du compteur et libérer de la marge.
Comment fonctionne le calcul au jour le jour
Le calcul quotidien repose sur une addition très simple : la banque additionne les opérations sur une durée donnée, puis compare le total au plafond. Pour une carte, cela peut concerner un retrait, un paiement ou un virement selon le mécanisme prévu. Le point clé, c’est que chaque ligne du temps reste vivante jusqu’à la sortie de la période. Dans une situation classique, votre plafond disponible baisse à chaque opération, puis remonte quand une ancienne opération sort du calcul.
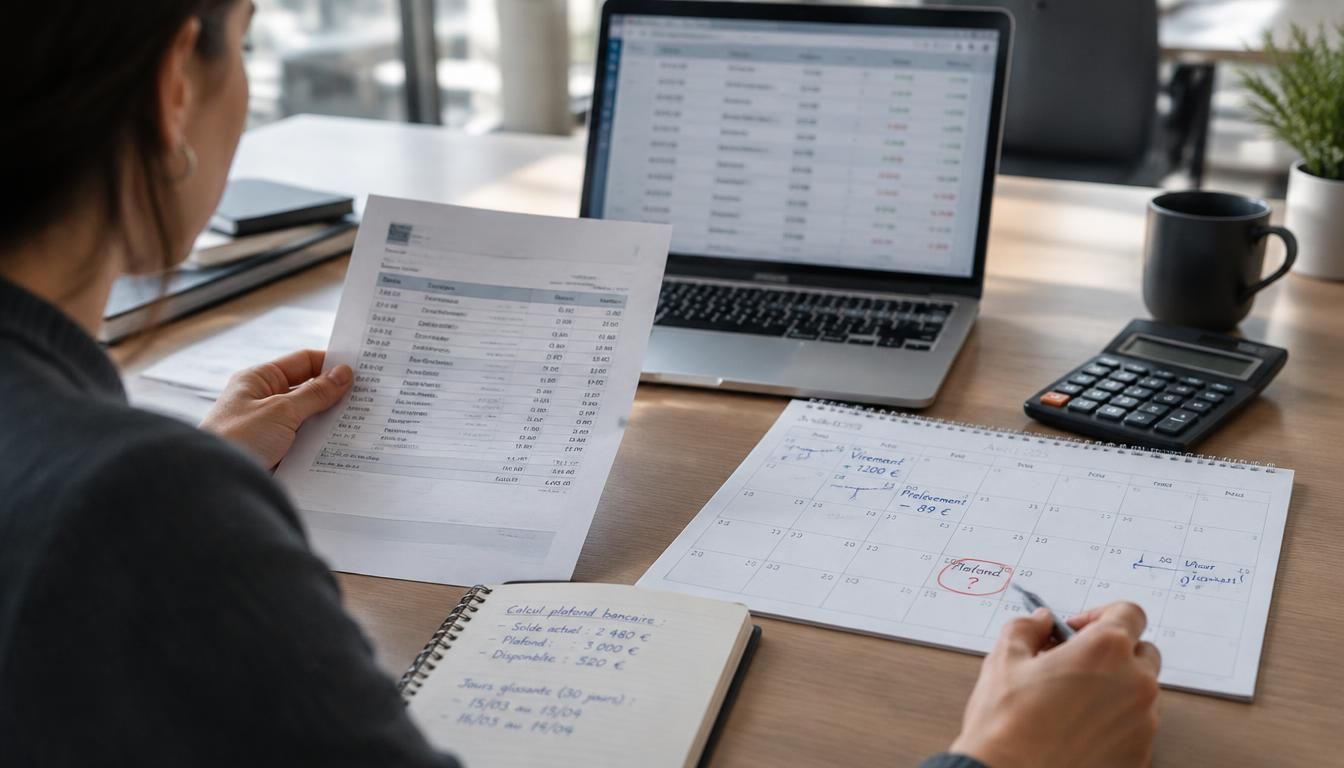
Voici la logique à retenir : 1) la période est mobile ; 2) chaque opération est datée ; 3) le total est recalculé chaque jour. Prenons un exemple : vous avez 1 000 euro de plafond sur 30 jours. Vous payez 300 euro le 1er, puis 250 euro le 10. Le 20, votre marge disponible n’est plus que de 450 euro, sauf si une opération plus ancienne sort du calcul. Ce mécanisme aide à comprendre une situation de blocage sans attendre la fin du mois.
| Période | Lecture simple |
|---|---|
| 7 jours glissants | On regarde les opérations des 7 derniers jours |
| 30 jours glissants | On additionne les opérations des 30 derniers jours |
Sur le terrain, la banque applique ce calcul à la carte et au retrait, mais aussi parfois à d’autres services. Le virement peut apparaître dans l’historique, tandis que le chèque suit une logique différente selon les établissements. L’important reste de surveiller le total sur le temps réellement observé par la banque.
Le calcul sur 7 jours glissants expliqué simplement
Sur 7 jours glissants, on regarde ce qui s’est passé depuis sept jours exactement. Si vous retirez 200 euro lundi, puis 150 euro jeudi, la marge disponible dépend encore de ces deux opérations jusqu’au lundi suivant. Une carte peut donc refuser un nouveau retrait même si vous avez l’impression d’avoir “peu utilisé” votre plafond. Le mécanisme est strict, mais il devient très lisible dès que vous suivez les dates.
Le calcul sur 30 jours glissants avec un exemple concret
Sur 30 jours glissants, le raisonnement est le même, mais la fenêtre est plus longue. Imaginez une carte bancaire avec 2 000 euro de plafond. Si vous faites plusieurs paiements rapprochés, la somme peut atteindre la limite avant la fin du mois. Dans ce cas, un nouveau paiement peut être refusé tant qu’une ancienne opération n’est pas sortie de la période. C’est souvent ce qui surprend le plus en pratique.
Ce qui change face aux jours calendaires et aux mois fixes
Le contraste est essentiel : un mois civil ne fonctionne pas comme une période bancaire glissante. Dans un régime bancaire classique, la banque peut suivre les opérations selon une date précise, alors que le calendrier repart à zéro le 1er du mois. Le terme prête à confusion, car on croit parfois qu’un nouveau mois efface tout. En réalité, le plafond bancaire peut rester chargé si les opérations récentes sont encore dans la fenêtre. C’est un point clé pour comprendre un refus de carte ou de chèque.
Voici cinq différences utiles : 1) les jours glissants avancent chaque jour ; 2) les jours calendaires suivent le calendrier ; 3) le mois civil se réinitialise en apparence ; 4) la banque peut garder une mémoire bancaire des opérations récentes ; 5) un chèque ou un virement peut encore compter selon la date retenue. Exemple concret : vous payez en fin de mois, puis votre carte refuse un achat le 2 du mois suivant. Ce n’est pas un bug, mais une lecture bancaire différente du temps. Pour approfondir ce sujet, consultez notre guide sur numero de compte sur un rib.
Pourquoi un mois nouveau ne remet pas toujours le compteur à zéro
Le nouveau mois donne une impression de remise à zéro, mais le compteur bancaire ne suit pas forcément ce rythme. Si un chèque a été pris en compte dans la période précédente, il peut encore peser sur la situation actuelle. Même logique pour un virement ou un paiement par carte : ce n’est pas la date du calendrier qui décide, mais la fenêtre bancaire. Voilà pourquoi la lecture doit rester prudente.
Les erreurs de lecture les plus fréquentes
La première erreur consiste à confondre date bancaire et date civile. La seconde est de croire qu’un paiement passé “disparaît” dès le 1er. La troisième touche souvent le chèque, surtout quand on le compare à un virement. Enfin, beaucoup oublient qu’un plafond peut être calculé sur plusieurs jours et non sur une seule journée. Pour comprendre, il faut toujours revenir à la période exacte suivie par la banque. En complément, découvrez liste code guichet banque.
À quoi cela sert pour vos paiements, retraits et budget
Dans la vie quotidienne, ce principe aide à mieux gérer votre argent. Si vous connaissez votre plafond, vous pouvez éviter un blocage au moment d’un achat important, d’un retrait ou d’un virement. La gestion devient plus fluide, surtout quand plusieurs fonds sortent en peu de temps. Une carte utilisée pour un abonnement, un versement ou une charge imprévue peut vite approcher la limite. Le suivi bancaire sert alors à garder de la marge sans tomber dans le découvert.
Conseils pratiques : surveillez votre historique, anticipez les gros paiements, vérifiez votre plafond avant un départ, et gardez un plan de secours si un service ou une caisse exige un paiement immédiat. Exemple : si votre revenu arrive le même jour qu’un dépôt de chèque, mais que plusieurs prélèvements passent aussi, votre marge peut se tendre. Un dépassement de plafond entraîne souvent un refus de paiement, parfois au pire moment, sans frais supplémentaires mais avec une gêne réelle.
Anticiper un achat important sans bloquer sa carte
Avant un achat important, regardez la date des dernières opérations. Si un retrait ou un paiement récent pèse encore dans le calcul, vous pouvez attendre un ou deux jours pour retrouver de la marge. Cette simple vérification évite bien des surprises. Un chèque encaissé, un virement attendu ou un abonnement qui passe peut changer l’équilibre du budget plus vite qu’on ne le pense.
Suivre ses opérations pour garder de la marge
Le bon réflexe consiste à suivre vos opérations au fil du temps, pas seulement en fin de mois. En consultant votre carte et vos mouvements, vous voyez tout de suite si le plafond bancaire se rapproche. Cela vous aide à mieux répartir vos paiements, à limiter le risque de refus et à conserver une marge utile pour les dépenses imprévues. C’est simple, mais très efficace.
Les repères utiles pour ne plus se tromper
Pour lire correctement un plafond, commencez par vérifier cinq repères dans votre application bancaire : la date de début, la période observée, le montant déjà utilisé, le reste disponible et la nature de l’opération. Le suivi devient plus clair si vous regardez aussi le contrat, le code de fonctionnement et les mentions liées au prélèvement. Dans la vie sociale et financière, ces détails changent la façon de gérer son argent, ses fonds et son plan de dépenses. Le particulier gagne ainsi en visibilité, surtout quand une situation se tend.
| Terme | Repère utile |
|---|---|
| Chèque | Peut compter selon la date de prise en compte |
| Prélèvement SEPA | Suit la ligne de temps prévue par le contrat |
| Virement | Peut impacter la gestion du compte selon la date |
| Plafond | Se lit sur la période mobile indiquée |
Un relevé bancaire bien lu vous évite de confondre intérêt, taux, impôt ou prélèvement. Pour un chèque, regardez toujours la date de débit réelle. Pour un autre chèque, vérifiez si le service l’a bien enregistré dans la bonne fenêtre. Si vous avez un doute, relisez le contrat, puis comparez la ligne concernée avec la période affichée. Cette méthode simple aide à mieux gérer votre vie financière.
Les termes bancaires à connaître pour lire un plafond
Dans ce vocabulaire, quelques mots reviennent souvent : chèque, prélèvement, SEPA, code, contrat, fonds, taux, intérêt, fiscal, impôt, droit, service, caisse, revenu, plan, gestion, situation, temps, argent, ligne, particulier, disponible. Ils servent à comprendre comment la banque lit vos mouvements et pourquoi un plafond peut sembler changer sans prévenir. Plus vous les repérez vite, plus la lecture devient simple.
Les bons réflexes pour vérifier sa fenêtre glissante
Le plus utile est de vérifier la date de départ, puis de comparer chaque opération à cette ligne de temps. Regardez si un chèque, un prélèvement SEPA ou un virement entre dans la période. Si le montant disponible baisse, vous saurez pourquoi. En cas de doute, relisez le contrat bancaire et contrôlez la fenêtre affichée dans l’application. Cette routine vous évite les mauvaises surprises.
FAQ – Questions fréquentes sur le fonctionnement des plafonds
Quand le plafond se remet-il à zéro ?
Il ne se remet pas toujours à zéro au premier du mois. En logique bancaire, il se libère quand les opérations sortent de la fenêtre suivie par la banque. C’est pourquoi un chèque ou une carte peut encore peser plusieurs jours après.
Pourquoi un paiement est-il refusé alors que le mois a changé ?
Parce que la banque regarde la période glissante, pas seulement le calendrier. Un chèque, un virement ou un prélèvement récent peut encore compter. Le changement de mois ne suffit donc pas à libérer le plafond bancaire.
Comment savoir où j’en suis dans mes jours glissants ?
Consultez l’historique de votre carte, puis repérez la date de départ de la fenêtre. Vous verrez quels paiements, quels chèques et quels prélèvements entrent encore dans le calcul. L’application bancaire donne souvent cette information.
Les retraits et les paiements suivent-ils la même logique ?
Oui, le principe est souvent similaire, mais le plafond peut être distinct. Un retrait et un chèque peuvent être comptés différemment selon le contrat bancaire. Vérifiez toujours la ligne concernée dans votre espace bancaire.
Où vérifier la date de début de la période glissante ?
Regardez dans l’application, sur le relevé ou dans le contrat. La banque y indique souvent la date de départ, la période suivie et le montant disponible. Si vous avez un doute, relisez les mentions liées au chèque et au plafond bancaire.