Déposer des espèces en banque sans erreur ni blocage
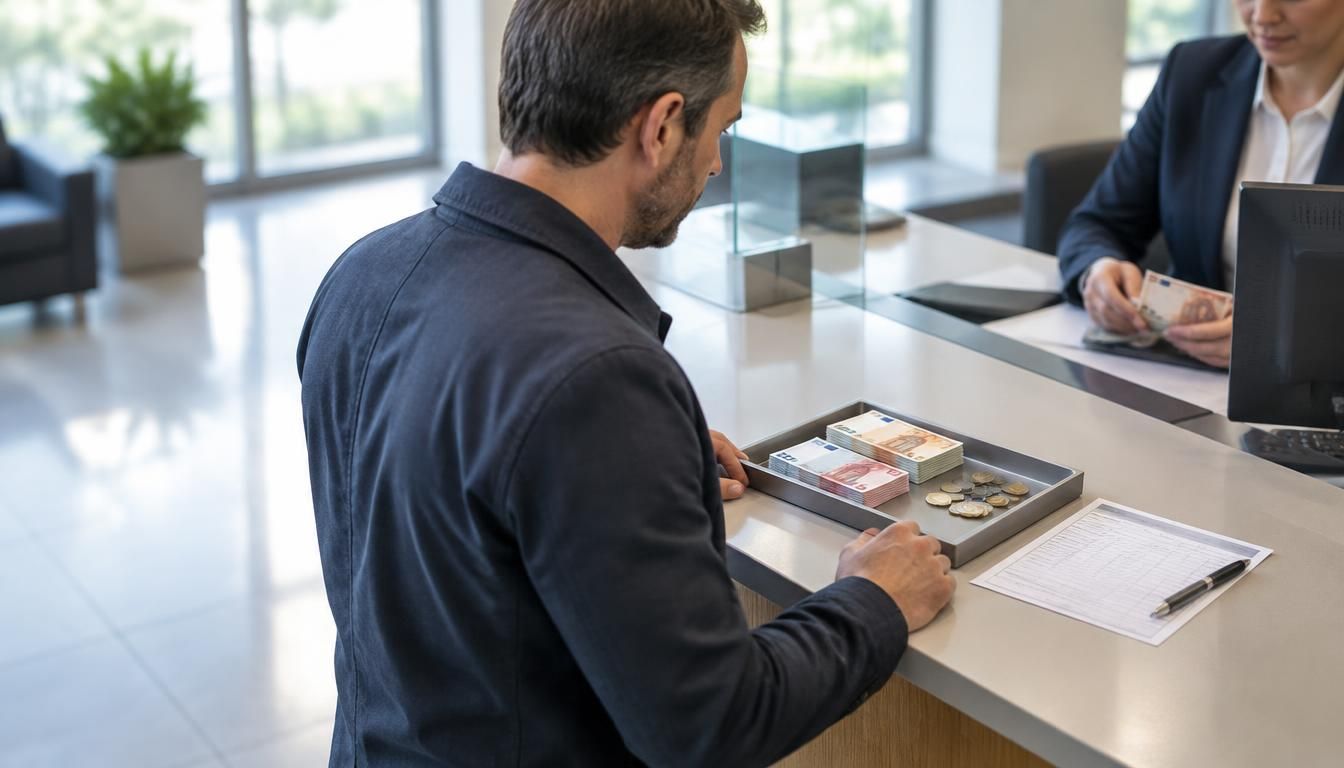
Au quotidien, le cash circule encore plus qu’on ne le croit : un billet reçu après une brocante, de la monnaie mise de côté, ou l’argent gardé dans un tiroir avant de le remettre à l’abri. Le dépôt d’espèces en banque est donc un geste simple en apparence, mais qui soulève vite des questions très concrètes : faut-il un justificatif, existe-t-il un plafond, et sous combien de temps le compte sera crédité ?
Comme les règles varient selon l’établissement, mieux vaut préparer ses fonds à l’avance et comprendre ce que la banque attend vraiment. Ce guide vous aide à faire le point, sans jargon, pour transformer une démarche parfois floue en réflexe clair et rassurant, que vous déposiez quelques billets ou une somme plus importante.
Définir l’opération et comprendre ce que la banque attend
Le dépôt d’espèces désigne la remise d’argent physique à une banque afin qu’il soit porté sur votre compte. Concrètement, vous apportez des billets ou de la monnaie, et l’établissement crédite ensuite la somme après contrôle. Dans la pratique, ce dépôt bancaire reste une opération courante du quotidien, mais il doit être structuré avec soin, surtout quand le montant augmente. Un client qui verse des billets au guichet voit son argent entrer dans le circuit bancaire, avec une trace utile pour son suivi financier et son application de gestion.
Le vocabulaire brouille souvent les repères, car espèces, liquide et numéraire ne renvoient pas exactement à la même idée. La banque regarde surtout la nature des fonds, leur origine et le moyen utilisé pour les remettre. Voici un repère simple :
| Terme | Ce qu’il recouvre |
|---|---|
| Espèces | Billets et pièces remis en main propre |
| Argent liquide | Expression courante pour l’argent physique |
| Numéraire | Terme bancaire et juridique pour le cash |
Ce que recouvrent vraiment les espèces, le liquide et le numéraire
Dans la vie bancaire, ces mots se croisent sans cesse. Vous pouvez parler de liquide au quotidien, de monnaie quand il s’agit de pièces, et de billet pour les coupures papier. Pourtant, la réglementation et les formulaires de banque préfèrent souvent le terme numéraire, plus précis. Cette nuance évite les malentendus quand vous expliquez votre dépôt à un conseiller ou à un guichetier. En réalité, le dépôt d’argent en espèces suit la même logique : remettre un support physique, puis attendre le crédit sur le compte. Pour approfondir ce sujet, consultez notre guide sur combien d’argent liquide peut on déposer à la banque.
Pourquoi la banque demande parfois plus d’informations
La logique bancaire repose sur la vigilance. Si l’opération paraît inhabituelle, la banque peut demander un justificatif, car elle doit comprendre l’origine des fonds et vérifier que l’argent correspond bien à votre profil. Cela ne signifie pas forcément un blocage : souvent, il s’agit d’une demande de clarification. Une banque sérieuse cherche surtout à éviter les erreurs, à respecter sa réglementation et à protéger votre dossier. Plus le dépôt est atypique, plus l’établissement peut poser des questions simples avant de valider l’entrée des fonds.
Montants, justificatifs et contrôles: jusqu’où peut-on aller sans blocage ?
Il n’existe pas, en principe, de plafond unique valable partout pour verser du liquide sur un compte, mais chaque banque applique ses propres règles internes. La limite peut donc venir d’un seuil de vigilance, d’un contrôle administratif ou d’une procédure de conformité. Si vous déposez des économies, le cas reste souvent simple ; en revanche, une vente entre particuliers, un cadeau en argent ou une activité occasionnelle peuvent attirer plus d’attention. Le plus important est de pouvoir expliquer l’origine des fonds sans hésiter.
Avant un dépôt important, gardez ces réflexes en tête :
- préparez un justificatif si la somme est inhabituelle ;
- contactez la banque si vous pensez verser un montant élevé ;
- vérifiez que les fonds correspondent à une source identifiable ;
- évitez de fractionner artificiellement plusieurs versements proches.
Quand un justificatif devient indispensable
Un justificatif devient utile, voire indispensable, dès que le dépôt est important ou répété. La banque peut vouloir comprendre l’origine des fonds si votre compte reçoit soudain beaucoup d’argent liquide. Les documents acceptés varient, mais un reçu de vente, une facture, une attestation ou un relevé peuvent suffire selon le contexte. Si vous devez verser des fonds issus d’un cadeau, d’une économie à domicile ou d’un mandat, mieux vaut réunir les pièces avant de vous déplacer. Cela évite une attente inutile au guichet.
Ce que la banque contrôle réellement
La banque ne regarde pas seulement le montant : elle surveille aussi les opérations inhabituelles et les schémas répétitifs. Un dépôt isolé passe souvent sans difficulté, mais une série de versements proches peut déclencher une vérification renforcée. Le client peut alors être contacté pour préciser l’origine des fonds ou compléter son dossier. Dans certains cas, l’établissement demande un complément d’information avant de créditer la somme. Cette vigilance protège le système bancaire et explique pourquoi un dépôt d’argent liquide doit rester cohérent avec votre usage habituel.
Mode d’emploi pour déposer du cash sereinement, même pour un tiers
Pour déposer de l’argent sereinement, commencez par compter vos billets et votre monnaie, puis choisissez le bon canal : guichet, distributeur ou automate. Ensuite, préparez votre carte si le terminal l’exige, et remplissez le bordereau si la banque le demande. Présentez les pièces d’identité utiles, vérifiez le reçu, puis conservez une preuve du dépôt. Selon le canal, le crédit peut être immédiat ou apparaître plus tard dans la journée, parfois le lendemain ouvré. Mieux vaut donc anticiper si vous avez un paiement urgent à faire.
Voici les étapes à suivre :
- trier l’argent par valeur et retirer les faux billets éventuels ;
- choisir le canal adapté à votre banque ;
- insérer ou remettre les billets selon la procédure ;
- contrôler le montant affiché avant validation ;
- récupérer le reçu ou la preuve de passage ;
- vérifier ensuite le crédit sur l’application bancaire.
Les étapes à suivre pour un dépôt sans difficulté
Préparer l’argent est la première étape, et elle compte plus qu’on ne le pense. Un billet froissé, une erreur de comptage ou une pièce oubliée ralentissent souvent la procédure. Choisissez ensuite le bon canal : le guichet rassure, l’automate fait gagner du temps, et le distributeur convient parfois pour un versement simple. Vérifiez toujours le bordereau et le reçu, car ces documents servent de preuve si une différence apparaît plus tard. Une bonne gestion évite bien des échanges administratifs.
Déposer pour une autre personne: ce qu’il faut anticiper
Déposer pour quelqu’un d’autre demande davantage de prudence. Si vous agissez avec un mandat ou une procuration, la banque peut accepter l’opération, mais elle peut aussi vérifier votre identité et celle du titulaire. Sans document clair, le refus reste possible, surtout si la somme paraît inhabituelle. Avant de vous déplacer, contactez la banque pour connaître les règles du compte concerné. Cette précaution évite un aller-retour inutile et sécurise le versement, surtout quand il s’agit de liquide remis pour un proche ou un commerçant.
FAQ – Questions fréquentes sur le dépôt d’espèces
Peut-on déposer de l’argent liquide sans justificatif ?
Oui, souvent pour un petit montant, mais la banque peut demander un justificatif si la somme paraît atypique ou répétée.
La banque peut-elle refuser un dépôt important ?
Oui, si l’opération ne respecte pas sa procédure interne ou si les explications fournies sont insuffisantes.
Faut-il prouver l’origine des fonds ?
Pas toujours, mais c’est conseillé dès que l’argent provient d’une vente, d’un cadeau ou d’une activité occasionnelle.
Peut-on déposer du cash pour quelqu’un d’autre ?
Oui, parfois avec mandat ou procuration, mais la banque peut exiger des vérifications supplémentaires.
Combien de temps faut-il pour que l’argent soit crédité ?
Le crédit peut être immédiat au guichet, ou prendre jusqu’à un jour ouvré selon le canal utilisé.
Existe-t-il un plafond légal pour ce type d’opération ?
Il n’y a pas toujours de plafond légal unique, mais la réglementation bancaire et les règles internes peuvent encadrer le versement.