
Comment payer avec Wero depuis son téléphone
 Adelaide
•
27 août 2026
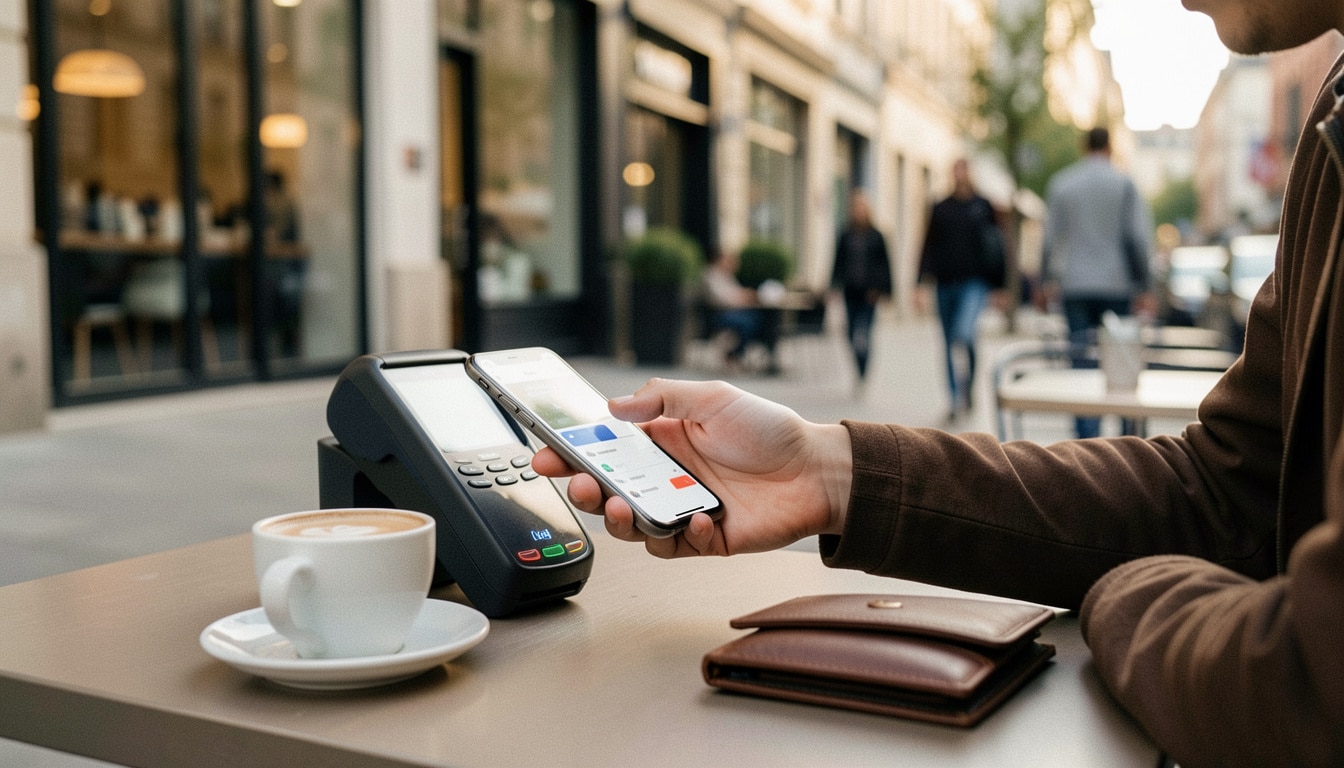
Payer en quelques secondes, sans sortir sa carte ni saisir un IBAN, séduit de plus en plus d’utilisateurs. Dans la vraie vie, entre un café partagé à Lyon, un billet de train avancé pour un ami ou une addition réglée à distance, vous cherchez surtout un geste rapide et fiable sur votre mobile. Le paiement européen Wero est une solution pensée pour simplifier ce moment. Il constitue un repère utile pour comprendre comment payer avec Wero, en toute clarté, avec un parcours bancaire sécurisé et facile à adopter au quotidien.
Wero, la solution européenne qui simplifie les paiements du quotidien
Ce que Wero change par rapport aux paiements habituels
Wero est une solution bancaire nouvelle qui rapproche l’argent d’un usage plus direct, plus moderne et plus simple à adopter. Au lieu de multiplier les saisies, vous passez par un service intégré à votre banque, pensé pour fluidifier le geste. Pour une entreprise comme pour un client, ce modèle réduit les frictions et accélère les échanges. Il faut savoir que cette solution s’inscrit dans un modèle européen, avec un accès mobile et une logique bancaire familière pour beaucoup d’utilisateurs. La solution vise surtout les paiements du quotidien. Pour approfondir ce sujet, consultez notre guide sur virement wero montant maximum.
- Wero sert à envoyer de l’argent rapidement entre particuliers.
- Wero peut aussi aider à payer sans passer par un long formulaire bancaire.
Pourquoi cette solution attire déjà autant d’utilisateurs
Si cette solution attire, c’est parce qu’elle combine un ancrage européen, un service bancaire intégré et une promesse de fluidité. Vous n’avez pas besoin de réinventer vos habitudes : la banque conserve le cadre, et l’outil apporte la simplicité. Dans un contexte où chacun veut aller vite, la solution rassure autant qu’elle modernise. Pour beaucoup, savoir qu’un nouveau service reste connecté à l’univers bancaire facilite l’adoption et réduit les hésitations au moment de payer.
Le fonctionnement de Wero expliqué pas à pas
De l’application bancaire au transfert d’argent
Pour utiliser Wero, tout commence dans l’application de votre banque. L’application donne l’accès au service, puis vous pouvez activer l’option si elle est disponible. Ensuite, le parcours devient très simple : vous choisissez le destinataire, vous saisissez le montant et vous validez l’opération. Cette application joue le rôle d’interface entre votre compte et celui de la personne à qui vous envoyez l’argent. Le processus reste pensé pour un usage en ligne, avec une logique instantané ou quasi immédiate selon les cas.
- Ouvrir l’application bancaire compatible sur votre téléphone.
- Choisir l’option Wero et saisir le montant à transférer.
- Valider l’envoi, puis suivre la réception sur le compte du destinataire.
Ce qui se passe quand le paiement est validé
Une fois la validation faite, le virement part vers le compte cible sans détour inutile. Dans la plupart des cas, l’argent arrive de façon instantané ou très proche de l’instantané, ce qui change vraiment l’expérience. Vous n’attendez plus plusieurs jours ouvrés pour un petit transfert : l’effet est presque immédiat. C’est précisément ce point qui rend le service intéressant pour un usage courant, notamment quand vous devez régler une dépense sur le jour même ou confirmer un remboursement.
Envoyer de l’argent avec un numéro ou un QR code
Le paiement avec un simple numéro de téléphone
Le grand avantage, c’est de pouvoir payer sans partager une adresse bancaire complète. Avec un numéro de téléphone, vous identifiez la personne en quelques secondes, ce qui réduit la friction pour le destinataire. Le numéro devient alors un repère pratique, surtout lorsque vous voulez envoyer de l’argent à un particulier ou à un ami sans lui demander son IBAN. Dans la vie courante, cela évite les erreurs de saisie et rend le geste plus naturel, presque aussi simple qu’un message envoyé depuis le téléphone.
- Identifier la personne avec son numéro de téléphone.
- Vérifier le destinataire avant l’envoi.
- Confirmer le montant avant de valider le paiement.
Le QR code comme raccourci pratique
Le QR code ajoute un raccourci très concret. Vous scannez le code, l’application reconnaît le destinataire, puis vous confirmez l’opération. Ce code limite les manipulations et fait gagner du temps, surtout quand vous êtes pressé ou que vous voulez éviter une erreur de numéro. Pour un particulier, c’est une façon simple de recevoir un paiement sans échange long. L’adresse n’a plus besoin d’être recopiée, et le geste devient plus fluide, presque immédiat, du scan jusqu’à la confirmation finale.
Payer un proche sans complexité: les usages entre particuliers
Rembourser un ami en quelques secondes
Le cas le plus parlant, c’est souvent celui d’un ami qui a avancé l’addition au restaurant. Vous rentrez chez vous, vous ouvrez l’outil, vous envoyez la somme, et tout est réglé sans discussion interminable. Entre particuliers, cette logique est très appréciée parce qu’elle reste personnelle, rapide et facile à comprendre. On peut envoyer un petit montant à distance, puis recevoir une confirmation claire. Pour un usage simple, ce moyen évite les échanges compliqués et garde le geste très naturel.
- Rembourser un ami après un déjeuner partagé.
- Envoyer un petit montant à un proche à distance.
- Demander le partage d’une dépense commune.
- Recevoir un remboursement sans passer par un autre outil.
Partager une dépense commune sans échange compliqué
Quand plusieurs personnes partagent une dépense, Wero fluidifie le remboursement. Vous pouvez envoyer votre part, votre ami la reçoit, et chacun repart avec une situation claire. Ce moyen simple évite les rappels, les captures d’écran et les calculs répétés. Dans un cadre personnel, c’est souvent plus confortable qu’un virement long à préparer. L’exemple est parlant : une sortie, une course commune ou un week-end entre amis deviennent plus faciles à gérer, même à distance.
Sécurité, authentification et bons réflexes avant de valider
Les protections mises en avant par les banques
La sécurité reste un point central, et les banques mettent en avant une authentification forte pour sécuriser chaque étape. Avant la validation, vous devez souvent confirmer l’opération avec un code, une empreinte ou une autre vérification bancaire. Cette logique protège le client et réduit le risque d’usage frauduleux. La sécurité ne repose pas seulement sur la technologie : elle dépend aussi de votre vigilance. En pratique, le service est conçu pour sécuriser les transferts tout en restant simple à utiliser au quotidien.
- Vérifier l’identité du destinataire avant de confirmer.
- Contrôler le montant et le moyen de réception.
- Valider uniquement depuis votre espace bancaire personnel.
Les gestes simples pour éviter une erreur de destinataire
Avant de valider, prenez toujours quelques secondes pour vérifier le bon numéro ou le bon code. Un chiffre inversé peut envoyer l’argent au mauvais contact, et il faut alors contacter votre banque pour corriger la situation. Vous devez aussi comparer le nom affiché avec celui attendu, surtout si vous passez par un téléphone partagé ou une adresse enregistrée. Ces réflexes simples permettent de sécuriser l’opération sans la compliquer. En cas de doute, mieux vaut annuler et recommencer proprement.
Conditions d’accès, compatibilité et activation dans l’app
Qui peut utiliser Wero aujourd’hui ?
La principale condition, c’est d’avoir une banque compatible avec le service. La souscription passe ensuite par l’application mobile de cette banque, qui propose l’activation si le modèle est disponible pour votre profil. Selon les établissements, la souscription peut être automatique ou nécessiter une validation manuelle. Avant de commencer, vérifiez que votre compte remplit bien la condition d’éligibilité. Ce point évite les surprises et vous permet d’utiliser la solution sans blocage, dès que l’accès est ouvert.
- Disposer d’une banque compatible avec le service.
- Avoir l’application bancaire installée sur votre mobile.
- Vérifier que l’activation est bien proposée dans votre espace.
Comment vérifier que le service est bien disponible
Pour contrôler la disponibilité, ouvrez l’application de votre banque et cherchez la rubrique dédiée aux paiements ou aux transferts. Si le service est disponible, une option d’activation apparaît généralement dans le menu. En cas de doute, la banque peut confirmer la condition d’accès et les étapes à suivre. Vous pouvez aussi consulter les notifications de l’application, qui indiquent parfois les nouveautés. Cette vérification rapide vous évite de croire que tout est prêt alors que l’activation reste à faire.
Gratuité, limites et cas où il vaut mieux choisir un autre moyen
Ce qu’il faut savoir sur le coût du service
Le coût dépend de la banque et des conditions d’usage. Certaines banques proposent un service gratuit, d’autres l’intègrent dans une offre plus large. Avant de payer, regardez donc la grille tarifaire, car un argent envoyé sans frais n’a pas la même logique qu’un service facturé. En pratique, le nouveau moyen de paiement séduit quand il reste simple et peu coûteux. Pour un commerçant, la carte reste souvent plus adaptée en caisse, tandis que le service est surtout pensé pour les échanges personnels ou les transferts rapides.
- Vérifier les frais éventuels dans votre banque.
- Comparer l’usage avec la carte en magasin.
- Choisir l’option la plus rapide selon le contexte.
Quand Wero est plus utile qu’une carte ou qu’un virement classique
Wero devient particulièrement utile quand vous devez envoyer de l’argent rapidement à un proche, sans sortir votre carte ni attendre un virement classique. À l’inverse, chez un commerçant, la carte reste souvent plus pratique si le terminal est déjà prêt. En ligne, le choix dépend aussi du parcours proposé. L’idée n’est pas de remplacer tout, mais de proposer un moyen rapide pour certains usages précis. Quand la situation exige un paiement simple, le service trouve naturellement sa place.
Les usages qui vont se développer et ce que cela change déjà
Vers un usage plus large chez les particuliers et les commerçants
Le nouveau service ne se limite pas à un cercle restreint : il peut progressivement s’installer chez davantage de particuliers et, à terme, chez certains commerçants. Cette évolution intéresse aussi la banque, qui voit apparaître un usage plus fluide sur mobile. Pour l’entreprise comme pour le client, l’enjeu est clair : pouvoir recevoir ou envoyer plus facilement, avec moins d’étapes. À mesure que l’écosystème s’élargit, la solution devient plus visible et plus utile dans la vie quotidienne.
- Développer les paiements de proximité entre particuliers.
- Étendre l’usage vers davantage de commerçants compatibles.
Ce qu’il faut retenir avant de l’adopter au quotidien
Avant d’adopter ce nouveau service, retenez surtout trois idées : il simplifie l’envoi, il réduit les manipulations et il s’inscrit dans un cadre européen. Vous pouvez recevoir ou transférer de l’argent plus vite, sans multiplier les références bancaires. Pour savoir si cela vous convient, regardez votre usage réel : remboursements, petits montants, paiements rapides sur mobile. Le tableau ci-dessous résume les différences utiles à garder en tête.
| Usage | Atout principal |
|---|---|
| Entre particuliers | Rapidité et simplicité |
| Chez un commerçant | Confort selon le parcours proposé |
| Virement classique | Adapté aux opérations plus formelles |
FAQ – Questions fréquentes sur le paiement avec Wero
Wero permet-il de payer à la fois un particulier et un commerçant ?
Oui, selon le service proposé par votre banque, vous pouvez payer un particulier et, dans certains cas, un commerçant. L’usage reste plus simple pour envoyer de l’argent entre proches.
Faut-il connaître l’IBAN du destinataire pour envoyer de l’argent ?
Non, le numéro de téléphone ou un code peut suffire. C’est justement ce qui rend le service plus rapide et plus simple au quotidien.
Le paiement est-il validé depuis l’application bancaire ?
Oui, la validation passe par l’application de votre banque, avec une authentification de sécurité adaptée à votre compte.
Que vérifier avant de confirmer un transfert ?
Contrôlez le numéro, le code, le nom du destinataire et le montant. Cette vérification évite les erreurs d’envoi d’argent.
Wero est-il vraiment plus simple qu’un virement classique ?
Oui, surtout pour un usage ponctuel sur mobile. Vous gagnez du temps et vous évitez plusieurs étapes, ce qui le rend plus rapide pour beaucoup de particuliers.

Vous aimerez aussi
 Banque

 Banque
 Banque
 Banque