Retraite militaire : calcul, âge de départ et pension
Quand vous quittez l’uniforme, les questions se bousculent vite : combien vais-je toucher, à quel moment, et selon quelles règles ? Entre les mots de l’administration et les habitudes du terrain, il est facile de confondre les repères. Le salaire militaire retraite représente justement ce passage délicat entre la solde d’activité et la pension de fin de carrière. Comprendre ce mécanisme permet de lire ses droits avec plus de clarté, d’anticiper son budget et de préparer sereinement la suite, sans mauvaise surprise au moment du départ.
Dans ce guide, vous allez voir comment se calcule la pension, quels sont les âges et les conditions de départ, et ce qui change selon la carrière. L’objectif est simple : vous donner une information utile, concrète et rassurante pour comprendre vos droits, vérifier vos trimestres et préparer vos démarches avec méthode.
Comprendre la différence entre solde, pension et droits à la retraite
Avant de parler de retraite, il faut distinguer trois notions que l’on mélange souvent. La solde correspond à la rémunération versée pendant le service actif, tandis que la pension prend le relais quand la carrière s’achève. Entre les deux, les droits acquis se construisent au fil du temps et ne se lisent pas de la même façon. Pour un militaire, cette nuance change tout : elle explique pourquoi une retraite ne se résume jamais à un simple dernier salaire. Pour approfondir ce sujet, consultez notre guide sur services aux retraites sncf com.
Le vocabulaire administratif peut sembler sec, mais il sert à éviter les confusions. Un relevé de droits, une pension de départ ou une retraite anticipée ne renvoient pas au même cadre. Dans cet article, vous allez retrouver les mots utiles pour lire vos documents sans hésiter, surtout si votre service a connu plusieurs statuts ou interruptions.
Pourquoi la solde n’est pas la pension de départ
La solde rémunère le travail en activité, avec ses primes et ses variations. La pension, elle, dépend d’un autre régime et d’une logique de retraite fondée sur la durée de service et les droits ouverts. Un militaire peut donc percevoir une dernière solde élevée puis une pension plus modeste, ou l’inverse selon la carrière. C’est précisément pour cela qu’il faut comparer les deux sans les confondre. L’information essentielle ici, c’est que la retraite n’est pas un salaire prolongé : elle répond à ses propres règles.
Les mots à connaître avant de lire son relevé de droits
Avant d’ouvrir vos documents, retenez quelques repères simples : carrière, annuité, liquidation, bonification et pension. Ces termes reviennent souvent dans la retraite, parce qu’ils décrivent la façon dont les droits sont comptés. Si vous voyez une mention de durée de service ou de droit à pension, elle indique ce qui a été validé pour votre départ. En pratique, cela vous aide à vérifier si votre dossier est complet et si votre retraite sera calculée sur la bonne base.
- La solde est la rémunération d’activité.
- La pension est le revenu versé après le départ.
- Les droits se construisent au fil du service.
- Le vocabulaire administratif précise le cadre de retraite.
À quelles conditions un militaire peut-il partir ?
Le départ en retraite obéit à plusieurs conditions qui dépendent de la durée de service, du statut et parfois de l’âge. Dans l’armée, la règle générale repose sur un seuil de service minimal, mais certaines situations permettent de partir plus tôt. Un ancien engagé ne sera pas traité comme un cadre supérieur ayant poursuivi une longue carrière, et c’est normal : le droit à retraite se construit différemment selon le parcours.
Pour vous repérer, pensez à cinq critères : l’âge atteint, la durée de service validée, le motif du départ, le corps d’appartenance et l’existence éventuelle d’un départ anticipé. Le cadre général reste stable, mais la règle peut varier selon l’armée, le grade ou une situation particulière. C’est pourquoi il faut vérifier chaque condition avant de planifier son départ.
Les seuils d’âge et de durée à retenir
L’âge de départ n’est pas le seul repère : la durée de service compte tout autant. Plus elle est longue, plus les droits à retraite sont solides, car le dossier comporte davantage d’annuités et parfois des bonifications. Dans le cas général, l’ancien militaire doit vérifier si son âge et sa durée ouvrent bien un droit immédiat ou différé. Cette double lecture évite bien des erreurs au moment de préparer la retraite.
Les situations qui ouvrent un départ anticipé
Certains cas permettent de partir avant le schéma classique : invalidité, incapacité, ou carrière commencée très tôt puis interrompue dans un cadre précis. L’ancienne règle de service peut alors être aménagée, mais chaque départ anticipé doit être étudié avec attention. Si vous êtes concerné, gardez en tête que le droit à retraite dépend aussi du motif de sortie et des justificatifs transmis. C’est souvent là que se joue la différence entre un départ standard et une pension adaptée.
- L’âge atteint peut ouvrir le droit au départ.
- La durée de service valide l’ouverture des droits.
- Le motif du départ peut accélérer la procédure.
- Le corps d’appartenance influence les règles applicables.
- Un départ anticipé reste possible dans certains cas.
Comment est calculé le montant de la pension ?
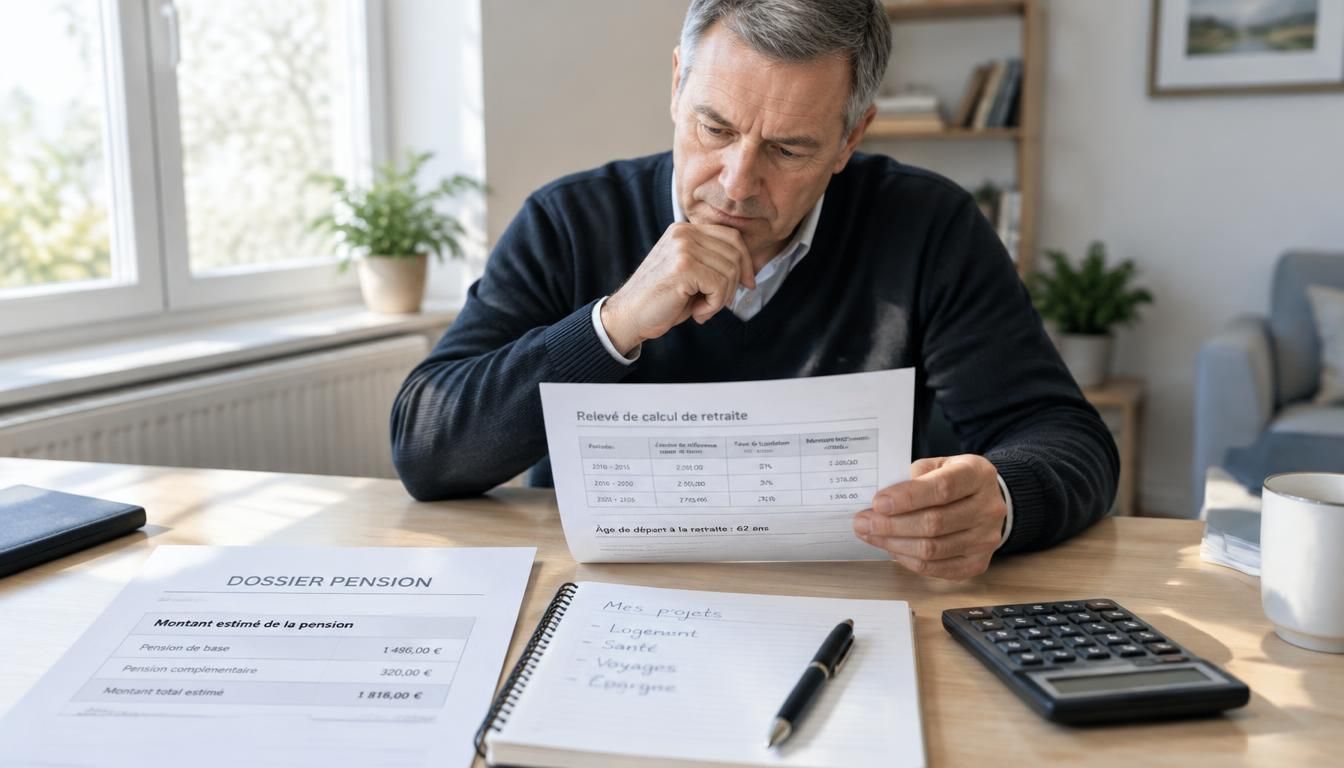
Le calcul de la pension repose sur plusieurs paramètres qui se combinent : base de référence, durée de service, taux applicable et éventuelles bonifications. Pour une retraite militaire, le montant n’est donc pas fixé au hasard. Il dépend du régime, de la caisse compétente et des droits validés au fil de la carrière. C’est aussi pour cela qu’un simulateur peut être utile : il donne une première estimation sans remplacer le calcul officiel.
Imaginez un exemple simple : avec une base de 2 400 euros, un taux appliqué de 75 % et 2 bonifications, le montant théorique peut grimper plus vite qu’on ne l’imagine. Mais une décote, un trimestre manquant ou une durée incomplète peuvent réduire le résultat final. Le calcul doit donc être lu avec prudence, surtout si votre carrière comporte plusieurs périodes de service.
| Variable | Effet sur la pension |
|---|---|
| Base de calcul | Détermine le point de départ du calcul |
| Taux | Fait monter ou baisser le montant |
| Trimestre | Influence la durée validée |
| Bonification | Peut améliorer le résultat |
| Décote | Réduit la pension finale |
La base de calcul expliquée simplement
La base de calcul correspond à la référence retenue pour votre pension. Selon le régime, elle s’appuie sur des éléments précis de rémunération et sur la durée de service validée. Le simulateur sert alors à tester plusieurs hypothèses, par exemple avec ou sans bonification. Pour la retraite, cette base est essentielle, car elle conditionne le montant théorique avant correction. Plus votre dossier est complet, plus le calcul est fiable.
Ce qui fait monter ou baisser le montant final
Trois paramètres pèsent particulièrement sur le résultat : la durée, le taux et la décote éventuelle. Une carrière plus longue améliore souvent le montant, alors qu’un trimestre manquant peut le réduire. Les bonifications jouent aussi un rôle important, car elles valorisent certaines périodes de service. En pratique, il faut comparer plusieurs scénarios dans un simulateur pour voir comment la retraite évolue selon chaque hypothèse.
- La base de référence fixe le socle du calcul.
- Le taux appliqué détermine une grande partie du montant.
- Les trimestres validés influencent la pension finale.
Quels écarts selon le grade, le corps et la carrière ?
Deux carrières militaires ne produisent pas toujours la même retraite. Le grade, le rang et la nature du parcours changent la lecture du dossier, car un officier supérieur n’a pas la même trajectoire qu’un engagé resté plus peu de temps en service. L’ancienneté, le statut actif et la progression de carrière ont donc un impact direct sur la pension. C’est aussi ce qui explique les écarts entre profils, même au sein d’une même armée.
Un officier peut voir sa retraite évoluer avec une rémunération de fin de parcours plus élevée, mais une carrière plus courte peut freiner le résultat. À l’inverse, un militaire de rang ayant servi longtemps peut bénéficier d’une stabilité plus forte sur la durée. Le régime reste commun dans son principe, mais son impact varie selon le parcours réel et les années validées.
Officier, sous-officier, engagé : ce qui change vraiment
Le rang influence le niveau de rémunération, la progression et parfois la durée de service avant le départ. Un officier n’aborde pas sa retraite comme un ancien sous-officier ou un engagé, car les perspectives de carrière ne sont pas identiques. Le statut de fonctionnaire, lorsqu’il existe en parallèle dans certains parcours, peut aussi modifier la lecture du dossier. Ce qui compte, au fond, c’est l’ensemble des droits accumulés et leur articulation avec la retraite.
Pourquoi une carrière plus longue modifie la pension
Plus la carrière est longue, plus l’effet sur la pension est visible. Un ancien militaire qui a servi de nombreuses années peut atteindre un niveau de retraite plus stable, car sa durée de service soutient le calcul. À l’inverse, une carrière courte limite souvent le montant final. C’est pourquoi l’impact du temps passé en service reste central : il ne s’agit pas seulement d’un nombre d’années, mais d’une base réelle pour votre pension.
- Le grade influence la trajectoire de carrière.
- Le rang modifie la progression salariale.
- Une carrière longue soutient davantage la retraite.
- Un profil actif peut obtenir une pension différente.
Cas particuliers à ne pas négliger avant de préparer son départ
Certains dossiers demandent plus d’attention que d’autres, surtout quand la santé a changé la trajectoire. Une invalidité, un accident ou une incapacité peuvent modifier les droits à retraite et la façon dont la pension est versée. Il faut alors vérifier la sécurité sociale, les garanties d’assurance et les documents liés à la vie professionnelle. Si vous êtes concerné, mieux vaut anticiper : un départ bien préparé évite des oublis coûteux pour vous et votre partenaire.
La santé joue parfois un rôle déterminant dans l’ouverture des droits. Une situation d’invalidité peut accélérer le départ, mais elle peut aussi changer le mode de calcul et la nature de la pension. Dans ce cas, il faut comparer les pièces médicales, les attestations de service et les éventuels droits sociaux. Plus votre dossier est clair, plus la retraite sera facile à sécuriser.
Quand l’état de santé change les règles du jeu
Quand la santé se dégrade, le parcours ne suit plus toujours la règle habituelle. Une invalidité reconnue peut ouvrir un droit spécifique à pension, avec des effets sur le départ et sur le montant. L’accident de service doit être documenté avec précision, car il peut avoir des conséquences durables sur la retraite. Ici, le bon réflexe consiste à vérifier chaque justificatif et à demander une lecture complète de votre situation.
Ce qu’il faut vérifier en cas d’accident ou d’invalidité
En cas d’accident, contrôlez d’abord les preuves de l’événement, puis les certificats médicaux et les décisions administratives. Si l’invalidité est reconnue, vérifiez l’incidence sur votre pension, sur vos droits sociaux et sur la protection de votre partenaire. La retraite peut alors prendre une forme différente, parfois plus protectrice, mais il faut s’assurer que tout a bien été enregistré. Un dossier incomplet peut retarder le départ ou fausser le calcul.
- Vérifiez les certificats médicaux liés à la santé.
- Contrôlez les pièces d’accident et les décisions reçues.
- Regardez l’effet sur la pension et les droits sociaux.
- Confirmez la couverture d’assurance et de sécurité.
- Informez votre partenaire des conséquences possibles.
Préparer sa transition et estimer ses revenus après l’armée
Préparer la suite ne se fait pas en un jour. Pour une retraite apaisée, mieux vaut commencer plusieurs mois avant le départ, afin de vérifier les documents, d’utiliser un simulateur et d’anticiper votre activité future. Vous pouvez aussi préparer un nouveau projet, dans le privé ou dans la réserve, sans attendre le dernier mois. Cette étape compte autant que le calcul lui-même, car elle conditionne votre stabilité financière après la défense.
Le plus simple consiste à avancer par étapes : contrôler vos droits, estimer votre pension, puis comparer vos revenus possibles avec ou sans activité complémentaire. Un partenaire de vie peut aussi être associé à cette réflexion, surtout si le budget du foyer change. L’objectif est de découvrir votre futur niveau de revenus sans stress et de préparer la transition avec méthode.
Utiliser un simulateur pour anticiper son revenu mensuel
Un simulateur permet d’anticiper le revenu mensuel issu de la retraite, en testant plusieurs hypothèses. Vous pouvez y intégrer la durée de service, un départ à une date précise et une éventuelle activité après l’armée. C’est utile pour préparer un nouveau budget et mesurer l’effet d’une reprise de travail. En pratique, le simulateur ne remplace pas le calcul officiel, mais il aide à préparer la retraite avec plus de visibilité.
Les bons réflexes pour préparer la suite sans stress
Gardez une logique simple : préparer vos justificatifs, préparer vos demandes, puis préparer votre transition de mois en mois. Si vous envisagez une activité privée, vérifiez les règles de cumul avant le départ. Pensez aussi à la réserve, qui peut compléter votre parcours sans effacer votre pension. Enfin, relisez cet article au moment de constituer votre dossier : il vous aidera à préparer chaque étape et à découvrir les points à vérifier avant la retraite.
- Préparer ses justificatifs plusieurs mois avant le départ.
- Préparer une estimation avec un simulateur fiable.
- Préparer un budget de transition réaliste.
- Préparer un projet de nouvelle activité.
- Préparer la place de la réserve dans son parcours.
- Préparer les échanges avec son partenaire de vie.
FAQ – Questions fréquentes sur la retraite militaire
À partir de quel âge peut-on demander sa retraite militaire ?
L’âge dépend du statut, de la durée de service et du motif de départ. Un militaire peut parfois partir plus tôt qu’un autre régime, mais il faut vérifier le droit ouvert dans son dossier.
Comment savoir si l’on a droit à une pension complète ?
Le plus sûr est de contrôler la durée de service validée, les trimestres et les éventuelles bonifications. Le calcul officiel du droit à retraite montre si la pension peut être complète ou non.
La pension dépend-elle du grade ou du nombre d’années de service ?
Les deux comptent. Le grade influence la base de calcul, mais le nombre d’années de service pèse aussi sur le droit et sur le montant final de la pension.
Peut-on cumuler une pension militaire avec une activité dans le privé ?
Oui, dans certains cas. Il faut vérifier les règles du régime et les limites éventuelles avant de reprendre une activité, afin de sécuriser sa retraite et ses revenus.
Que se passe-t-il en cas d’invalidité ou d’accident de service ?
Une invalidité ou un accident peut modifier le départ, le calcul et la nature de la pension. Il faut alors vérifier les justificatifs, la caisse compétente et les droits liés au service.
Comment utiliser un simulateur pour estimer son futur montant ?
Entrez votre durée de service, votre date de départ et les paramètres connus de votre carrière. Le simulateur donne une estimation utile, même s’il ne remplace pas le calcul officiel de la caisse.
Quelles démarches faut-il préparer plusieurs mois avant le départ ?
Préparez vos documents de service, vos justificatifs de carrière et vos éléments de santé si nécessaire. Anticiper plusieurs mois avant le départ aide à éviter les retards et les erreurs de calcul.
La retraite militaire est-elle versée par la même caisse que les autres régimes ?
Pas toujours. Le versement dépend du régime concerné et de la caisse compétente. Il faut donc vérifier l’organisme qui gère votre pension pour connaître les modalités exactes.